El cemento es un insumo crítico para la construcción, similar en relevancia al acero y está fuertemente ligado al impulso económico. Mientras más crece el país, más aumenta la actividad de la construcción y, por ende, también lo hace la demanda por cemento.
Los clientes de la industria del cemento abarcan desde grandes empresas constructoras, desarrolladores inmobiliarios y contratistas de infraestructura hasta compañías mineras, organismos públicos, distribuidores y fabricantes de hormigón premezclado. Sus necesidades varían según el tipo de obra, el volumen requerido, las especificaciones técnicas, la ubicación del proyecto y los objetivos de sostenibilidad.
Panorama de la industria cementera
Varios movimientos ha vivido en los últimos años la industria cementera. Pero no se trata de un impulso a la actividad, sino más bien fusiones o entradas de nuevos accionistas. El negocio como tal, ha andado más bien lento.
Pero en los últimos cinco años, con una economía más lenta, las ventas del sector se mantienen frenadas, con un nivel de ocupación de sus plantas en torno al 50%.
En 2016, las tres principales firmas del sector, Polpaico, Cementos Bio Bio y Melón, vendieron 4,3 millones de toneladas de cemento, cifra que cayó a 3,9 millones en el año siguiente. En 2020, el año de la pandemia, la cifra estuvo en torno a 4,2 millones.
| Indicador | 2016 | 2017 | 2020 |
|---|---|---|---|
| Ventas de las tres principales firmas | 4,3 millones de toneladas | 3,9 millones de toneladas | 4,2 millones de toneladas |
| Ocupación aproximada de las plantas | En torno al 50% | ||
Así lo refleja un informe interno de la industria cementera, realizado en base a los balances de las principales firmas del sector. Este también da cuenta de cambios en las participaciones de mercado, que solían estar bastante parejas entre las tres empresas más grandes del sector.
Principales clientes de la industria del cemento
Empresas constructoras y contratistas generales
Las empresas constructoras constituyen uno de los grupos de clientes más importantes para las cementeras. Compran cemento para ejecutar viviendas, edificios comerciales, bodegas, hospitales, carreteras, puentes, túneles y otras obras civiles.
La demanda de estos clientes depende de la cartera de proyectos, el calendario de ejecución, las condiciones de financiamiento y las especificaciones establecidas por los mandantes. En proyectos de gran escala, las compras suelen realizarse mediante contratos de suministro, entregas programadas y acuerdos de volumen.
La construcción comercial registra la CAGR más rápida del 5,45% hasta 2031, impulsada por cimentaciones de centros de datos, torres de oficinas en ciudades de nivel 2 y espacios de venta minorista omnicanal.
Los proyectos de centros de datos requieren mezclas premium diseñadas para la disipación de carga térmica y el fraguado rápido, a menudo especificadas a granel mediante contratos de hormigón premezclado.
Desarrolladores inmobiliarios y clientes residenciales
Los desarrolladores inmobiliarios adquieren cemento para proyectos residenciales, edificios multifamiliares, viviendas subsidiadas, urbanizaciones y ampliaciones habitacionales. En este segmento son relevantes la asequibilidad, la disponibilidad constante, la rapidez de entrega y el cumplimiento de las normas estructurales.
La construcción residencial está emergiendo rápidamente como la categoría de uso final de cemento de más rápido crecimiento en Chile.
Un déficit habitacional a nivel nacional de más de 650.000 unidades, según lo informado por el Ministerio de Vivienda y Urbanismo (Minvu), está impulsando acciones urgentes.
Se prevé que los planes de vivienda subsidiada como "DS49" y "Plan de Emergencia Habitacional" lanzados en 2022 construyan más de 260,000 viviendas para 2026.
Durante el período de pronóstico 2026-2035, se espera que la demanda de cemento en el sector residencial crezca a una CAGR del 1,5% debido a la rápida urbanización y al aumento de las inversiones en desarrollos residenciales y de vivienda.
El incremento en la construcción de viviendas asequibles, el crecimiento de la población de clase media y el aumento de las inversiones en actividades de mejora del hogar también están impulsando el crecimiento del segmento.
Organismos públicos y empresas concesionarias
Los organismos públicos son clientes decisivos debido a su participación en carreteras, puertos, hospitales, sistemas de agua, ferrocarriles, viviendas sociales y proyectos de energía. Sus procesos de compra suelen exigir certificaciones, trazabilidad, cumplimiento de normas técnicas y objetivos de reducción de emisiones.
El marco de APP (Asociación Público-Privada) bien establecido en Chile está creando certidumbre en la demanda de cemento a largo plazo.
Proyectos como el ferrocarril suburbano Santiago-Batuco y el mejoramiento del puerto de Antofagasta están estableciendo contratos a largo plazo con proveedores nacionales.
Además, en mayo de 2024, el Ministerio de Obras Públicas (MOPW) presentó el cronograma del gobierno para todas las licitaciones 2024-2028.
En esta propuesta se incluyen 43 proyectos distintos por un total de USD 17.6 mil millones.
La hoja de ruta de infraestructura del Ministerio de Obras Públicas abarca más de 40 proyectos, entre ellos carreteras, puertos, hospitales y sistemas de agua, todos ellos de alto consumo de cemento.
Los proyectos de infraestructura chilena 2024-2025, por un valor de USD 11.700 millones, están asignando entradas de capital constantes a la conectividad rural y las estructuras de control de inundaciones.
Proyectos como la variante de La Serena y la optimización de la red nacional de agua están impulsando la adquisición sostenida.
Empresas mineras y energéticas
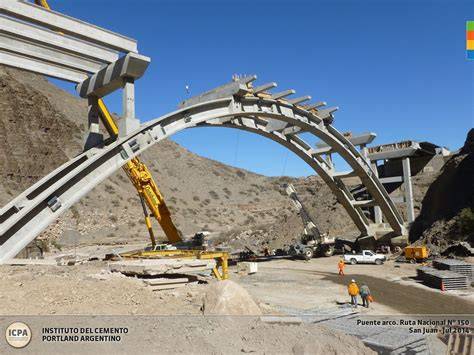
La minería demanda cemento Portland y mezclas de alta resistencia para cimentaciones, plantas de procesamiento, caminos, túneles, muros, estructuras industriales y obras asociadas a la extracción de cobre y litio.
El norte en Chile está experimentando un auge de la construcción de infraestructura relacionada con la minería, especialmente en torno a las operaciones de litio y cobre.
En octubre de 2023, la Corporación de Fomento de la Producción (CORFO) en Chile aprobó inversiones por USD 233 millones para plantas procesadoras de litio en Antofagasta.
Estos desarrollos industriales son altamente intensivos en cemento, especialmente en cimentaciones y estructuras resistentes térmicamente.
A pesar de las limitaciones ambientales, el cemento Portland sigue siendo la categoría de más rápido crecimiento, impulsada por megaproyectos mineros, viales y energéticos que requieren una alta resistencia a la compresión.
El cemento Portland domina en aplicaciones pesadas donde se prefiere el rendimiento estructural a la ecoeficiencia, que es un factor particularmente relevante en las zonas sísmicas en Chile.
Plantas de hormigón premezclado
Las plantas de hormigón premezclado compran cemento como aglomerante para producir hormigón con características específicas de resistencia, trabajabilidad, fraguado y durabilidad.
La expansión de redes de hormigón premezclado en ciudades de nivel 2/3 constituye uno de los principales motores de la demanda.
La penetración del hormigón premezclado migra más allá de las megaciudades, estandarizando la calidad del hormigón en zonas urbanas secundarias.
Los proveedores indios, liderados por ACC Limited, expanden la capacidad de dosificación más profundamente en los clústeres regionales, facilitando la logística y reduciendo los residuos en obra.
Los pedidos de hormigón premezclado a menudo especifican aglomerantes mezclados de rendimiento consistente, avanzando en la alineación del mercado con las normas de sostenibilidad.
La contratación a granel también agiliza la economía de los distribuidores, mejorando el perfil de crecimiento del mercado de cemento comercial a medida que los constructores más pequeños acceden a cadenas de suministro profesionales.
Distribuidores, ferreterías y comercializadores
Los distribuidores atienden a constructoras pequeñas, maestros, empresas de remodelación y clientes particulares. Este canal resulta especialmente importante para el cemento ensacado, mientras que los grandes proyectos suelen preferir entregas a granel.
La demanda de estos clientes se caracteriza por compras frecuentes, sensibilidad al precio, necesidad de disponibilidad local y preferencia por formatos fáciles de transportar y almacenar.
La contratación a granel también agiliza la economía de los distribuidores, mejorando el perfil de crecimiento del mercado de cemento comercial a medida que los constructores más pequeños acceden a cadenas de suministro profesionales.
Fabricantes de elementos prefabricados y placas de cemento
Los fabricantes de paneles, bloques, tubos, pavimentos, fachadas y otros elementos prefabricados requieren cemento con propiedades constantes y ciclos de producción previsibles.
El Cemento Portland Ordinario sigue siendo vital para autopistas de resistencia temprana y paneles prefabricados, aunque su cuota disminuye a medida que las regulaciones impulsan un menor contenido de clínker.
Las placas de cemento de fibra penetran en el revestimiento residencial gracias a sus beneficios de durabilidad y resistencia al fuego.
En el sector de Puente Alto, en el área metropolitana de Santiago, Chile, la empresa alemana de materiales de construcción Knauf estableció una nueva planta de placas de cemento.
La instalación proporcionará los tableros Aquapanel de la compañía a los países latinoamericanos, y Knauf está considerando más inversiones en la región.
Necesidades de los clientes según el proyecto
Volumen y continuidad del suministro
Los clientes de gran escala necesitan asegurar volúmenes suficientes durante todo el ciclo de construcción. Las interrupciones pueden retrasar el hormigonado, aumentar los costos de mano de obra y afectar los calendarios contractuales.
En 2019, Cbb (conocida anteriormente como Cementos Bío Bío) era una de las principales empresas dedicadas a la producción de cemento, hormigón y cal.
Contaba con la mayor cobertura logística en Chile (ver Anexo 1) y con la mayor capacidad de producción instalada con 3,5 millones de toneladas de cemento al año y un despacho de 1,3 millones de toneladas (Memoria Anual Cbb, 2019).
Para combatir la dependencia de las importaciones de cemento, los productores locales están invirtiendo en capacidad.
En abril de 2019, Cementos Bío Bío anunció una expansión de USD 20 millones de su planta de Arica para impulsar la producción anual.
Calidad y desempeño estructural
La confiabilidad mecánica de Portland garantiza su presencia en la minería y la infraestructura a gran escala.
La construcción residencial exige velocidad, asequibilidad y durabilidad sísmica.
En particular, los códigos de diseño resistentes a los terremotos exigen aplicaciones de cemento de alta calidad y alto volumen.
Los proveedores de cemento deben alinear las mezclas con los casos de uso.
Por ejemplo, pueden usar mezclas resistentes a los sulfatos para almacenes costeros o cemento de curado rápido para viviendas de emergencia.
Formatos de entrega
Las empresas constructoras y los distribuidores pueden requerir cemento a granel o en sacos, según la escala y la infraestructura disponible en la obra.
Fundada en 1944 y con sede en Santiago, Hacienda Polpaico suministra cemento a granel y en sacos para los sectores comercial e industrial.
Las entregas a granel son apropiadas para plantas de hormigón, grandes obras civiles y proyectos industriales. El cemento ensacado es más flexible para obras pequeñas, remodelaciones y distribución minorista.
Asistencia técnica y personalización
Los clientes industriales y de infraestructura demandan apoyo técnico para seleccionar el tipo de cemento, calcular consumos, controlar la calidad y resolver problemas de aplicación.
Conocida por la personalización técnica de productos, es pionera en formulaciones de cemento para impresión 3D en asociación con universidades.
Según el informe del mercado de cemento en Chile, el país está emergiendo gradualmente como un pionero latinoamericano en la impresión 3D de hormigón.
Utilizando una "impresora" robótica que aplica capas de hormigón según un plano digital controlado por ordenador, un equipo universitario chileno construyó una enorme casa de hormigón impresa en 3D en octubre de 2024.
Esta tecnología permite la construcción rápida de viviendas a pequeña escala, especialmente útiles en zonas sísmicas.
Segmentación de clientes por tipo de cemento
Cemento mezclado y cemento verde
El cemento mezclado ocupa una posición de liderazgo en el mercado, debido a los incentivos impulsados por políticas que promueven la adquisición sostenible.
El aumento de la demanda del sector público de materiales de bajas emisiones está dirigiendo la demanda hacia la escoria, las cenizas volantes y los cementos mezclados con puzolana.
Grandes firmas como Melón han lanzado cementos híbridos que reducen significativamente el uso de clínker.
Con el objetivo del gobierno de que los edificios públicos estén "preparados para cero emisiones netas" para 2030, esta categoría está ganando credibilidad tanto en las licitaciones de carreteras, obras hidráulicas y viviendas, estimulando el crecimiento de los ingresos del mercado de cemento en Chile .
Los departamentos de adquisiciones añaden límites de carbono a los documentos de licitación, impulsando el cemento mezclado al 69,11% de cuota de los envíos de 2024 y generando la CAGR de segmento más alta del 5,07%.
El cemento de caliza ahora comprende el 97% de los volúmenes mezclados en los Estados Unidos, y trayectorias similares aparecen en Europa a medida que las normas revisadas aceptan mayores proporciones de caliza.
La ceniza volante, la escoria y la arcilla calcinada reducen la intensidad del clínker sin sacrificar la resistencia, otorgando a los primeros adoptantes una clara ventaja competitiva.
Las declaraciones de productos verificadas mejoran la transparencia, permitiendo a los contratistas traducir los ahorros de carbono en credenciales de proyecto.
El ambicioso objetivo de neutralidad de carbono en Chile para 2050 está acelerando la demanda de productos de cemento verde.
En 2023, el Ministerio de Medio Ambiente refrendó una hoja de ruta que apunta a una reducción del 45% de las emisiones de CO2 respecto a los niveles de 2016.
Este movimiento ha llevado a empresas locales como Melón y Cementos Bío Bío a renovar las líneas de producción con combustibles derivados de residuos y sustitutos de clínker de menores emisiones, como la arcilla calcinada.
Cemento Portland Ordinario
El Cemento Portland Ordinario sigue siendo vital para autopistas de resistencia temprana y paneles prefabricados, aunque su cuota disminuye a medida que las regulaciones impulsan un menor contenido de clínker.
El cemento Portland domina en aplicaciones pesadas donde se prefiere el rendimiento estructural a la ecoeficiencia, que es un factor particularmente relevante en las zonas sísmicas en Chile.
Cemento blanco, puzolánico y otros tipos especializados
Otros tipos, como el cemento puzolánico y el cemento blanco, satisfacen demandas de nicho como la restauración del patrimonio, los diseños estéticos o la resistencia a los sulfatos en las construcciones costeras.
El cemento blanco ocupa nichos decorativos, particularmente para paneles de fachada, con Turquía actuando como el principal exportador hacia América del Norte.
La impresión 3D de hormigón crea una demanda de nicho para aglomerantes especializados.
La impresión 3D de hormigón, liderada por innovadores como ICON, introduce aglomerantes especiales que mejoran la imprimibilidad.
Clientes vinculados a la sostenibilidad
El rápido crecimiento del sector de la vivienda y la construcción en América Latina ha hecho necesario el uso de materiales de construcción ecológicos para garantizar un crecimiento sostenido del mercado.
La industria regional del cemento busca alcanzar una descarbonización del 100% mediante la optimización del concreto (19%), la reducción del factor clínker (23%) y la adopción de prácticas de captura, utilización y almacenamiento de carbono (42%).
Los clientes públicos y corporativos incorporan cada vez más criterios ambientales en sus licitaciones y políticas de abastecimiento.
Los paquetes de recuperación pospandémica incorporan límites de emisiones en las especificaciones de los proyectos, favoreciendo alternativas de menor carbono en los mercados de cemento desarrollados.
La Ley Bipartidista de Infraestructura de los Estados Unidos destina 550 mil millones de USD para nuevas obras, un programa que la Asociación de Cemento Portland vincula a un incremento de volumen de 46 millones de toneladas en cinco años.
El apoyo federal se extiende a la innovación de procesos, con el Departamento de Energía respaldando proyectos piloto de captura de carbono en la planta de Cemex en Knoxville.
Los efectos multiplicadores superiores a 3,5 USD por dólar invertido desencadenan canalizaciones sostenidas de contratistas, asegurando una demanda constante de cemento mezclado y producción con combustibles alternativos.
Clientes y evolución de la cadena de suministro
Hasta 2010, la industria cementera en Chile había contado con tres grandes participantes: Melón S.A., Cemento Polpaico S.A. y Cbb.
Las tres compañías operaban bajo un modelo de negocio tradicional que abarcaba desde la extracción de la materia prima en sus propias minas hasta su despacho.
En el 2011, Chile no solo producía cemento, sino también lo importaba como resultado de los bajos costos en flete y la disminución de precios del cemento, debido a la sobreproducción en países como Corea del Sur, China y Japón.
Las nuevas condiciones permitieron que otros competidores entraran a la industria con un modelo de negocio diferente, basado en la importación de cemento para la elaboración de hormigón o la importación de clínker, instalando plantas de molienda de cemento.
El clínker era una de las materias primas clave, que estaba en la mitad de la cadena de producción del cemento, el cual se obtenía de la calcinación de la piedra caliza.
Al ser importado el clínker, no era necesario tener yacimientos mineros de piedra caliza.
La adquisición de materias primas, la producción, la molienda, el almacenamiento y la distribución determinan la capacidad de las cementeras para atender a sus clientes con costos competitivos.
La optimización logística también está ganando importancia entre la mayoría de las cementeras chilenas.
P&O Maritime Logistics (POML), una subsidiaria de propiedad total de DP World, firmó un contrato final para comprar una participación mayoritaria en NovaAlgoma Cement Carriers (NACC), el principal operador de transportadores neumáticos de cemento en todo el mundo.
La adquisición aumenta la cuota de mercado de DP World en las industrias de graneles secos y carga fraccionada, especialmente en los flujos de carga asociados a la infraestructura.
Impacto de la pandemia en los clientes
“Durante el año 2020 la emergencia sanitaria generada por el Covid-19 tuvo importantes efectos negativos en la economía nacional y en los diversos sectores económicos como el sector de la construcción, que se tradujo en una importante contracción en nuestros volúmenes de venta en todas nuestras líneas de negocio, principalmente en el negocio del hormigón premezclado en las zonas que fueron afectadas por cuarentenas”, señala el balance 2020 de Polpaico.
En su balance del primer trimestre de Cementos Bio Bio, si bien se ve una recuperación en los resultados del segmento cemento, la firma da cuenta de que los efectos de la pandemia permanecerán un tiempo más.
“El impacto de esta pandemia sobre la economía nacional en el año 2020 fue un crecimiento negativo, y a la fecha sigue impactando a la industria de la construcción, afectando los despachos de cemento y hormigón. El efecto de esta pandemia para el año 2021 y años siguientes dependerá de su duración, extensión en el territorio nacional, y el plazo que pueda tardar una recuperación de la actividad económica”, señala la firma en su balance.
“A diferencia del trimestre anterior donde se tuvo una caída de contagios, menores restricciones de movilidad y una recuperación de los despachos. Este primer trimestre del año nos ha sorprendido con la segunda ola de la pandemia, y el retorno de las restricciones de movilidad.
Participación de las principales cementeras
En 2016, lideraba Bio Bio con el 36% de las ventas, mientras que Polpaico estaba en torno a 30%.
En 2020, fue esta última la que lideró con el 42% de las ventas, versus 28% de Melón y 29% de Polpaico.
| Empresa | Participación indicada | Periodo |
|---|---|---|
| Bio Bio | 36% | 2016 |
| Polpaico | En torno a 30% | 2016 |
| Polpaico | 42% | 2020 |
| Melón | 28% | 2020 |
| Polpaico | 29% | 2020 |
“Observando la evolución de la participación de mercado por parte de los 3 principales actores de la industria, se ve como Polpaico, en términos de volumen de cemento vendido, ha ido tomando terreno aumentando su market share en 12 puntos entre 2016 y 2020 (producto en parte por su adquisición de BSA). De la misma forma, podemos ver que Melón y CBB han perdido volumen disminuyendo su participación en aproximadamente 6 y 7 puntos respectivamente”, señala el informe.
En materia de ventas por monto, Polpaico logró crecer en 2020 en comparación con 2016, mientras que Melón y CBB se han mantenido estables.
Mirando el Ebitda de las tres grandes empresas que publican sus resultados en la Comisión para el Mercado Financiero (CMF), se tiene que Cementos Melón mantiene un margen estable de 15% en 2020, Bio Bio está en torno a 17% y Polpaico, 5%.
Principales empresas proveedoras
Cementos Bío Bío
Fundada en 1957, Cementos Bío Bío es el mayor productor nacional de cemento en Chile.
Se centra en cementos Portland y mezclados para infraestructuras y minería.
En 2019, Cbb empleaba a más de 2.800 colaboradores, de los cuales 1.344 prestaban servicios en empresas contratistas.
Sus ventas anuales, para el 2019, habían sido de 263.182 millones de pesos (MM$), lo que le permitió generar un resultado operacional neto de MM$ 13.104 y un EBITDA de MM$ 36.321.
Cbb se había logrado posicionar en la industria, gracias a su amplia trayectoria en el mercado y su visión innovadora, al crear productos de alta calidad, reutilizando residuos como la escoria y ceniza.
Hacienda Polpaico
Fundada en 1944 y con sede en Santiago, Hacienda Polpaico suministra cemento a granel y en sacos para los sectores comercial e industrial.
En 2020, fue esta última la que lideró con el 42% de las ventas, versus 28% de Melón y 29% de Polpaico.
Melón
Melón SA, fundada en 1906 y con sede en Santiago, es un innovador clave en cemento verde.
Su mezcla "EcoUltra" reduce considerablemente las emisiones y es ampliamente utilizada en proyectos públicos sostenibles.
La empresa también ha digitalizado su cadena de suministro y sus plantas de procesamiento por lotes para mejorar la trazabilidad.
Cementos Transex
Cementos Transex, fundada en 1941, se enfoca en cementos premezclados y especializados para carreteras, túneles y estructuras complejas.
La empresa utiliza escoria granulada molida de alto horno (GGBFS) para reducir las emisiones de carbono y mejorar la durabilidad del cemento.
Perspectivas del mercado chileno
El mercado de cemento en Chile se valoró en USD 692,89 Millones en 2025 y se proyecta que crezca a una CAGR del 3,90 % durante el período 2026-2035, para alcanzar aproximadamente USD 1.015,83 Millones en 2035.
El mercado del cemento en Chile está experimentando un cambio estratégico impulsado por iniciativas de infraestructura sostenible, en particular, el agresivo impulso del gobierno chileno a la infraestructura pública verde en el marco de su "Plan Nacional de Infraestructura 2022-2026".
Este cambio hacia la sostenibilidad y las prácticas de construcción circulares está dirigiendo la demanda hacia soluciones de cemento ecoeficientes, como las mezclas con bajo contenido de clínker.
Además, el rápido aumento de las inversiones en construcción está remodelando la dinámica de la industria.
Según el análisis del mercado del cemento en Chile, se prevé que el sector de la construcción del país crezca un 4,6%, impulsado en gran medida por nuevos proyectos público-privados.
La creciente urbanización, especialmente en Santiago, Valparaíso y Antofagasta, está impulsando la demanda residencial.
Por lo tanto, la cartera de proyectos de infraestructura energética y minera también está atrayendo la atención de los inversores.
Perspectiva latinoamericana
El tamaño del mercado del cemento en América Latina alcanzó alrededor de 180.01 Million Tons en 2025.
Se prevé que el mercado crezca a una CAGR del 1.30% entre el 2026 y el 2035 hasta alcanzar cerca del 204.83 Million Tons en el 2035.
El crecimiento del mercado puede atribuirse al aumento de las inversiones de las instituciones financieras internacionales para impulsar el desarrollo de infraestructuras en la región y al rápido crecimiento económico de países como Brasil y México.
En octubre de 2021, los envíos de cemento desde Argentina registraron un crecimiento interanual del 6%.
Según el Sindicato Nacional de la Industria del Cemento, la producción total de cemento en Brasil aumentó a 54,8 millones de toneladas entre enero y octubre de 2021, registrando un crecimiento interanual del 7,5%.
Durante enero-septiembre de 2021, la producción de cemento gris registró un crecimiento interanual del 22% en Colombia y alcanzó las 10.000.000 Mt.
Según el Instituto Nacional de Estadísticas, Chile registró un crecimiento interanual del 21,2% en la producción de cemento en 2021, totalizando 3.214.000 Mt.
La expansión de las ofertas de alquiler de bienes raíces comerciales en Perú está impulsada por la creciente demanda de los consumidores por experiencias de compra memorables y por el aumento de las consideraciones de costos para las empresas minoristas de marca.
En mayo de 2023, Parque Arauco S.A. anunció una inversión de USD 60 millones para construir Parque La Molina, un centro comercial de 16.000 m² en Lima (Perú) que ofrecerá una amplia variedad de opciones gastronómicas y de entretenimiento, incluido un gimnasio y un cine.
Restricciones que afectan las decisiones de compra
Emisiones y contenido de clínker
Los límites estrictos de emisiones de CO₂ y ratios de clínker a cemento afectan principalmente a productores y clientes que participan en proyectos regulados o con compromisos ambientales.
Los programas de cumplimiento, como el Sistema de Comercio de Emisiones de la Unión Europea y el mandato de cero emisiones netas de California, obligan a costosas actualizaciones de hornos.
La escasez de ceniza volante empeora a medida que se retiran las plantas de carbón, presionando a los productores a buscar materiales suplementarios alternativos.
Las normas de certificación como ISO 14001 evolucionan hacia requisitos de entrada, elevando las barreras para las empresas con escaso capital.
Costos energéticos
Los combustibles térmicos todavía representan entre el 20 y el 30% de los insumos de fabricación, exponiendo a los productores a fluctuaciones de precios que erosionan los márgenes y complican la licitación de contratos.
La diversificación de combustibles ayuda, aunque los costos de transición hacia combustibles alternativos siguen siendo elevados.
Los choques geopolíticos agravan la volatilidad, fomentando adiciones de capacidad conservadoras.
La empresa conjunta de biocarbono de Cemex en Rüdersdorf subraya la escala necesaria de inversión antes de que se acumulen los ahorros de energía, con un inicio comercial previsto para 2026.
Cómo compiten las cementeras por sus clientes
La industria global del cemento está moderadamente fragmentada.
Las estructuras regionales crean bolsillos de concentración natural dentro del mercado de cemento.
Los actores europeos y norteamericanos operan cadenas verticalmente integradas que combinan cemento, áridos y hormigón premezclado para capturar márgenes aguas abajo y equilibrar las variaciones cíclicas.
Los conglomerados estatales chinos dominan su arena doméstica, aunque la economía del flete limita su alcance exterior, incentivando las empresas conjuntas en los corredores de la Iniciativa de la Franja y la Ruta.
La difusión tecnológica diferencia el liderazgo.
Holcim despliega algoritmos de hornos de inteligencia artificial que elevan la eficiencia térmica y reducen el tiempo de inactividad no planificado.
Los actores del mercado del cemento en Chile están cambiando de estrategia para satisfacer la creciente demanda de infraestructura pública, minería y construcción sostenible.
La atención se centra ahora en la innovación, los productos bajos en carbono y la transformación digital en la producción.
Las empresas con visión de futuro también están explorando prácticas de economía circular, como la sustitución del clínker y el coprocesamiento de residuos industriales, para alinearse con la hoja de ruta del Ministerio de Medio Ambiente.
Factores que impulsan la demanda internacional
Urbanización e infraestructura
Los proyectos de megaciudades, los corredores ferroviarios regionales y los planes de vivienda masiva impulsan volúmenes sostenidos en todos los principales mercados de cemento de Asia-Pacífico.
La Iniciativa de la Franja y la Ruta de China extiende la demanda hacia las naciones asociadas, mientras que India sostiene el gasto anual en infraestructura cerca del 5% del PIB, apuntalando el consumo interno.
Los déficits de vivienda, como el retraso proyectado de 10 millones de unidades en Filipinas para 2028, amplían los requisitos residenciales.
Cada migrante del campo a la ciudad impulsa un aumento de tres a cuatro veces en activos intensivos en cemento que abarcan tránsito, vivienda, servicios públicos y espacios comerciales.
Infraestructura pública de bajo carbono
El estímulo gubernamental para infraestructura pública de bajo carbono favorece alternativas de menor carbono en los mercados desarrollados.
Los proyectos de infraestructura, la vivienda pública y la renovación de activos mantienen una base de clientes estable para los proveedores que pueden demostrar desempeño técnico y menor impacto ambiental.
Hormigón premezclado y ciudades secundarias
La expansión de redes de hormigón premezclado en ciudades de nivel 2/3 amplía el acceso de constructores pequeños a cadenas de suministro profesionales.
La estandarización de la calidad, la reducción de residuos y la contratación a granel fortalecen la relación entre cementeras, distribuidores y contratistas.
Decisiones estratégicas para atender a los clientes
- Desarrollar mezclas con menor contenido de clínker y propiedades técnicas verificables.
- Garantizar entregas a granel y en sacos según la escala del proyecto.
- Ampliar la cobertura logística en zonas mineras, urbanas y de infraestructura.
- Ofrecer asistencia técnica para aplicaciones sísmicas, costeras, industriales y prefabricadas.
- Integrar cemento, áridos y hormigón premezclado para atender más etapas de la cadena de valor.
- Digitalizar la trazabilidad de pedidos, lotes y declaraciones ambientales.
- Invertir en combustibles alternativos, sustitutos de clínker y coprocesamiento de residuos.
- Participar tempranamente en licitaciones públicas y contratos de Asociación Público-Privada.
Como en muchos otros sectores, entender la industria en la cual competía la empresa era fundamental para definir la estrategia de la compañía.
A finales de 2019, el gerente general debía proponer al Directorio los focos a trabajar para continuar con la implementación del Plan Estratégico Transforma 2021.
El plan recogía un conjunto de seis iniciativas con las que se buscaban renovar la compañía, dado los cambios que ya comenzaban a verse reflejados en un menor desempeño financiero.
Los actores están invirtiendo en la expansión de la capacidad nacional para reducir la dependencia de las importaciones, al tiempo que desarrollan mezclas de cemento que mejoran el rendimiento para cumplir con los estándares en evolución.