Crear una empresa constructora en Chile significa formalizar una actividad que mueve miles de millones de pesos al año y que el Estado regula con exigencias específicas de sociedad, giro, patente y permisos.
Lo que cambia respecto de otros rubros es que la construcción tiene obligaciones adicionales: seguros, normativa laboral reforzada, permisos municipales y fiscalización permanente. Esta guía te explica, paso a paso y con criterio chileno, cómo crear tu empresa constructora sin improvisar.
La primera decisión: elegir la estructura jurídica
La primera decisión no es el nombre de la empresa, sino la estructura jurídica.
SpA: la alternativa más flexible
Es la estructura más usada hoy en Chile para empresas constructoras nuevas.
¿Por qué? Porque permite un solo socio, limita la responsabilidad al capital aportado, facilita la entrada de nuevos socios y es compatible con licitaciones públicas.
La recomendación para la mayoría de los casos es la SpA.
EIRL y sociedad de responsabilidad limitada
La EIRL también limita la responsabilidad, pero tiene restricciones: no admite socios, no permite emitir acciones y tiene menos flexibilidad para reestructurarse.
La sociedad de responsabilidad limitada requiere al menos dos socios y se rige por escritura pública.
Constitución de la empresa
Desde 2013, Chile permite constituir sociedades en línea sin necesidad de notaría.
El costo es cero para empresas constituidas por esta vía.
Acá está uno de los errores más frecuentes.
El objeto social debe describir con precisión las actividades que realizará tu constructora.
La constructora ejecuta obras. La inmobiliaria compra, vende o arrienda inmuebles.
No. La empresa puede ser de cualquier persona.
Sin embargo, ciertos trámites y responsabilidades técnicas, como la firma de proyectos estructurales o la recepción de obras, requieren profesionales habilitados.
Inicio de actividades y definición del giro
Una vez constituida la sociedad, el siguiente paso obligatorio es el inicio de actividades ante el Servicio de Impuestos Internos.
El giro es la clasificación de tu actividad económica según el SII.
Puedes agregar más de un giro si tu operación lo requiere.
El inicio de actividades en el SII se hace en línea en sii.cl con la ClaveÚnica del representante legal.
Si tienes ClaveÚnica y tus documentos en orden, puedes constituir la sociedad, hacer inicio de actividades y solicitar patente en una semana.
Puedes emitir facturas con inicio de actividades vigente, pero operar sin patente te expone a multas municipales.
Régimen tributario
La mayoría de las constructoras nuevas califican para el régimen Pro Pyme (14D N°3), que permite tributar sobre base percibida (pagas impuestos cuando efectivamente cobras, no cuando facturas).
Si tus ingresos superan las 75.000 UF anuales, pasarás al régimen general de primera categoría.
Domicilio tributario y patente comercial
Toda empresa necesita un domicilio registrado ante el SII.
Puedes operar con un domicilio tributario virtual legalmente válido.
Domicilio tributario virtual: legal y aceptado por el SII, siempre que cumpla con los requisitos de notificación.
El domicilio debe coincidir en el SII, en la patente municipal y en tu documentación comercial.
La patente comercial en Chile es el permiso que otorga la municipalidad para ejercer actividad económica en su jurisdicción.
La patente se solicita en la municipalidad correspondiente al domicilio comercial de la empresa.
La patente comercial se calcula sobre el capital propio de la empresa, con una tasa que varía entre el 2,5‰ y el 5‰ del capital, con un mínimo de 1 UTM y un máximo de 8.000 UTM semestrales.
Constituir la empresa es relativamente barato, pero operar requiere capital: materiales, mano de obra, arriendos de maquinaria, seguros y garantías.
Permisos de construcción y registros especiales
El permiso de edificación es el permiso que otorga la Dirección de Obras Municipales (DOM) para ejecutar una obra nueva, ampliación o remodelación que altere la estructura de un inmueble.
Este permiso no debe confundirse con la patente comercial.
Son trámites distintos ante instituciones distintas.
Si planeas ejecutar obras públicas, necesitas inscribirte en el Registro Nacional de Contratistas del Ministerio de Obras Públicas.
En licitaciones y contratos de construcción, es habitual que te exijan boletas de garantía por fiel cumplimiento, por anticipo y por correcta ejecución.
Obligaciones laborales y seguridad
En construcción se usa frecuentemente el contrato por obra o faena determinada, que termina cuando se completa la obra para la cual fue contratado el trabajador.
La jornada ordinaria máxima en Chile es de 40 horas semanales, tras la reducción gradual establecida por la Ley 21.561.
Toda empresa constructora debe adherirse a una mutual de seguridad: ACHS, Mutual de Seguridad CChC o IST.
Si subcontratas trabajadores, la Ley 20.123 de subcontratación te obliga a verificar el cumplimiento de obligaciones laborales y previsionales de tus subcontratistas.
Ignorar la subcontratación es uno de los errores que puede generar mayores riesgos operativos y legales.
Contabilidad, IVA y pagos provisionales
Toda empresa constructora en Chile debe llevar contabilidad completa, salvo que califique para el régimen simplificado del 14D N°3 (Pro Pyme).
El IVA en construcción tiene particularidades.
La venta de inmuebles construidos por la empresa está afecta a IVA, y existe un beneficio especial: el CEEC (Crédito Especial de Empresas Constructoras), que permite recuperar el 65% del IVA en viviendas hasta cierto valor (actualmente 2.000 UF).
Las constructoras deben pagar PPM mensualmente, que se calculan como un porcentaje de los ingresos brutos.
No llevar contabilidad desde el día uno es un error frecuente.
«Después lo ordeno» es la frase que más caro sale.
Qué significa el capital para una empresa constructora
En el rubro de la construcción, el capital de trabajo no es solo un recurso financiero: es el motor que permite que un proyecto avance sin interrupciones, que los equipos se mantengan activos y que la empresa pueda cumplir a tiempo con cada hito comprometido.
Sin embargo, la realidad del sector es desafiante.
Por eso, comprender cómo financiar obras y gestionar de manera estratégica los recursos disponibles es clave para mantenerse competitivo, evitar retrasos y sostener el crecimiento.
Construction companies need capital to get off the ground, stay in business, and keep growing.
El término capital se utiliza en distintas industrias para representar todos los activos financieros de una empresa, incluidos el efectivo, el inventario, los equipos y otros recursos.
Capital es cualquier elemento capaz de generar valor.
El dinero, por ejemplo, es una forma básica de capital porque puede utilizarse para invertir y crear más riqueza.
Pero el capital puede adoptar muchas otras formas.
El capital humano, por ejemplo, es el trabajo que puede generar riqueza.
Las empresas constructoras también pueden tener equipos, materiales o tecnología que funcionen como capital.
Sin embargo, cuando la mayoría de las empresas constructoras piensa en capital, casi siempre piensa en efectivo.
Esto se debe a que otras formas de capital, como el trabajo o los equipos, no pueden generar valor si no existe suficiente efectivo para aceptar nuevos trabajos, adquirir materiales o cubrir los gastos generales.
| Tipo de capital | Función principal |
|---|---|
| Capital de trabajo | Permite financiar la operación diaria y cubrir activos y pasivos de corto plazo. |
| Capital de deuda | Permite financiar compras y gastos mediante préstamos. |
| Capital propio | Proviene de los socios o inversionistas y se utiliza para iniciar o ampliar operaciones. |
Capital de trabajo: el recurso central al comenzar
El capital de trabajo mide la diferencia entre los activos corrientes y los pasivos corrientes de una empresa constructora.
En otras palabras, el capital de trabajo muestra las perspectivas financieras de una empresa en el corto plazo.
Las empresas cuyos activos, como efectivo, cuentas por cobrar, inventario o materiales, superan el valor de sus pasivos, como salarios, deudas, pagos a proveedores o gastos generales, tienen capital de trabajo para mantener o hacer crecer sus operaciones.
Por otro lado, las empresas cuyos pasivos superan sus activos carecen de capital de trabajo y pueden tener dificultades para realizar pagos y mantenerse a flote.
El capital de trabajo evalúa los recursos financieros que una empresa necesita para operar.
Los propietarios deben considerarlo durante el próximo año de operaciones.
Muchas empresas solo piensan en el próximo mes, en los dos siguientes períodos de pago o en los pagos próximos a proveedores, pero las empresas estables suelen contar con proyecciones de efectivo suficientes para proyectar su capital de trabajo más adelante.
El capital de trabajo es el elemento vital de una empresa constructora.
Debido a que el pago por los trabajos de construcción puede producirse semanas o meses después de que el trabajo ya se haya completado, las empresas deben gestionar cuidadosamente sus finanzas para mantener reservas de efectivo y asumir nuevos trabajos.
La construcción tiene una particularidad: los gastos ocurren antes que los ingresos.
Mientras tanto, los pagos suelen llegar semanas o meses después, dependiendo de la entidad mandante.
Cuando este flujo se ve afectado, se producen bloqueos que pueden impactar todo el proyecto: retrasos, multas, pérdida de oportunidades y dificultad para asumir nuevas obras.
Capital de deuda
El capital de deuda es el financiamiento que una empresa constructora obtiene mediante préstamos, normalmente de bancos u otras instituciones financieras.
Al asumir deuda, las empresas constructoras pueden diferir el pago de compras importantes y utilizar sus reservas de efectivo para costos más inmediatos, como las remuneraciones de los trabajadores o la compra de materiales para un nuevo proyecto.
En construcción, el capital de deuda suele utilizarse para comprar activos de capital, incluidos equipos, vehículos y bienes raíces.
En muchos casos, existe una justificación sólida para utilizar financiamiento de deuda destinado a activos de largo plazo, ya que permite liberar efectivo para los gastos operativos.
Sin embargo, las empresas deben prestar atención a las cláusulas de los prestamistas y a otras restricciones que pueden hacer menos atractivo el capital de deuda.
Las empresas constructoras, al igual que las personas, necesitan un historial crediticio para pedir dinero prestado.
Con frecuencia, las empresas comienzan con una tarjeta de crédito empresarial u otra línea de crédito pequeña que pagan de manera constante para aumentar su solvencia.
De esa manera, cuando aumenta la necesidad de crédito, la empresa ya cuenta con un historial demostrable de pago de sus deudas.
El capital de deuda puede ser fundamental para gestionar el flujo de efectivo en la construcción.
Los pagos de la deuda distribuyen el costo de una compra grande a lo largo del tiempo, lo que permite a una empresa constructora continuar aceptando nuevos trabajos y generar ingresos para enfrentar la deuda, mientras mantiene efectivo suficiente para pagar los costos operativos y crecer.
Elegir financiamiento de deuda suele ser correcto si las reservas de efectivo pueden generar un rendimiento mayor que el costo de los intereses de la deuda.
Por ejemplo, si financias una compra de equipos de $100.000 con un préstamo al 5% de interés y tus reservas de efectivo generarán un rendimiento del 10% al aceptar nuevos trabajos, tiene sentido financiar la compra del equipo y utilizar el efectivo para crecer.
Las empresas que tienen costos importantes de materiales para aceptar nuevos trabajos pueden utilizar capital de deuda para financiar parte o la totalidad de esos costos.
Sin embargo, el aumento de los costos de los materiales y de las tasas de interés ha afectado a las empresas constructoras que dependen de prestamistas tradicionales para cubrir los costos iniciales de sus trabajos.
Capital propio y participación de inversionistas
El capital propio proviene de inversionistas privados o públicos que normalmente compran participaciones en la empresa.
Las empresas constructoras que cotizan en bolsa pueden obtener una gran inyección de efectivo durante una oferta pública inicial (IPO).
Por otro lado, la mayoría de las empresas constructoras que buscan capital propio recurren a inversionistas privados.
A cambio de un porcentaje de la empresa, los fondos privados pueden proporcionar capital propio que una empresa constructora puede utilizar para iniciar o ampliar sus operaciones.
El capital propio puede utilizarse para el financiamiento inicial o la expansión, pero muchas empresas descubren que con frecuencia resulta más costoso que el capital de deuda.
Esto se debe a que los accionistas normalmente esperan un rendimiento mucho mayor que las tasas de interés vigentes.
Las empresas constructoras de gran escala, como las que construyen grandes edificios de departamentos o estructuras comerciales, tienen más probabilidades de utilizar capital propio para financiar sus proyectos.
Con el aumento de los costos de la mano de obra y los materiales de construcción, muchas firmas de inversión deben trabajar con la expectativa de márgenes más estrechos y rendimientos menores, lo que podría hacer más viable esta opción de financiamiento para las empresas constructoras.
Costos de capital y activos de largo plazo
Los proyectos de construcción necesitan una cantidad considerable de dinero para mantenerse operativos.
Los costos de capital son esenciales para garantizar que un proyecto avance de acuerdo con lo planificado.
Una mala gestión de los costos de capital puede impedir que un proyecto comience o provocar que supere el presupuesto.
Por lo tanto, necesitas estimaciones precisas de costos desde el inicio del proyecto para representar correctamente los gastos previstos.
Los costos de capital son gastos únicos relacionados con la construcción, mejora o adquisición de activos, como equipos y terrenos, que beneficiarán al proyecto durante más de un ejercicio financiero.
Los costos de capital no dependen de las leyes contables y tributarias.
Los costos capitalizados permiten a los contratistas reconocer gastos importantes a lo largo del tiempo y no tener que incluirlos como cifras negativas considerables en las cuentas financieras de pérdidas y ganancias.
Por ejemplo, si una empresa constructora compra un activo, como un computador o un equipo, el costo se capitaliza como un activo en el balance general de la empresa.
Las empresas capitalizan los costos en construcción cuando esperan utilizar una compra durante un período prolongado.
El principio de la capitalización de costos es que el valor no ha salido de la empresa, aunque la empresa haya utilizado dinero.
Las empresas constructoras necesitan leyes que regulen las políticas de capitalización.
También existen políticas que regulan la auditoría de los estados financieros, y las empresas deben ser consistentes al crear políticas de capitalización.
Los contratistas siempre pueden cambiar sus políticas de capitalización de un ejercicio fiscal a otro.
En muchos entornos comerciales, la práctica contable permite capitalizar determinados costos operativos.
En la construcción, los costos de capital son complejos, ya que existe una complejidad adicional cuando un proyecto implica una construcción nueva, una reparación o una remodelación.
Las normas contables permiten tratar costos como los honorarios de consultoría como parte integral del presupuesto de desarrollo.
Existen categorías específicas de costos de capital sujetas a beneficios de capital y a montos deducibles de impuestos.
Estas incluyen principalmente equipos, instalaciones y accesorios.
Cómo calcular el capital necesario
Los requisitos de capital de las empresas constructoras varían ampliamente según el tipo y la escala del trabajo que realizan.
Por ejemplo, los subcontratistas que tienen costos importantes de equipos o materiales pueden necesitar un mayor acceso a deuda o capital de trabajo que un contratista general que tiene menos costos iniciales que cubrir en sus trabajos.
Sin embargo, la mejor manera de comprender las necesidades de capital es mediante una proyección financiera cuidadosa.
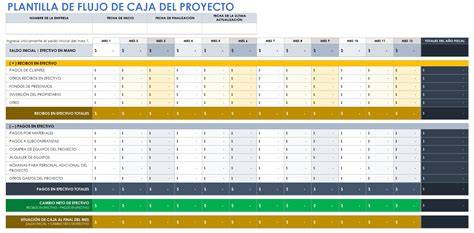
Una de las herramientas menos valoradas por los propietarios de empresas constructoras es la proyección del flujo de efectivo.
El flujo de efectivo es fundamental.
Si no puedes cumplir con el pago de las remuneraciones o no puedes pagar a tus proveedores, tendrás problemas.
Con una proyección puedes ver cuándo aparecerán tus restricciones de efectivo y reaccionar en consecuencia: asegurar una línea de crédito, acelerar el cobro de tus cuentas por cobrar o negociar condiciones de pago con tus proveedores.
Al comprender tu flujo de efectivo y tus necesidades de capital de trabajo, podrás tomar decisiones más razonadas sobre asumir deuda, obtener dinero de accionistas o reducir costos según sea necesario.
Esta proyección es aún más importante para los proyectos de largo plazo.
Las empresas constructoras que tienen márgenes altos pero un volumen bajo asumen un mayor nivel de riesgo, porque las condiciones del mercado pueden cambiar entre el momento en que se presenta una oferta, el inicio de la obra y su finalización.
Utilizar proyecciones financieras para considerar escenarios favorables y desfavorables ayudará a una empresa a asegurarse de contar con capital suficiente para mantenerse en funcionamiento.
Si estás pensando en proyectos de largo plazo, puedes proyectar seis meses o más.
Este tipo de empresas constructoras suele calcular una tasa interna de retorno basada en las tasas de interés, pero cuando las tasas suben, esa tasa interna de retorno puede disminuir y puede ser necesario obtener financiamiento adicional para llevar a cabo el proyecto.
Alternativas para financiar la operación inicial
Financiar obras de manera estratégica implica evaluar instrumentos que se adapten al ritmo del sector y permitan contar con liquidez en el momento adecuado.
Un crédito orientado a cubrir la operación diaria asegura la continuidad en la compra de insumos, la contratación de servicios y el pago de personal.
En determinadas situaciones, la mejor opción de una empresa es utilizar capital de deuda para financiar ciertos gastos, lo que ayuda a conservar el capital de trabajo.
Además del financiamiento, administrar bien los recursos también impacta directamente en la eficiencia del proyecto y en la capacidad de crecimiento de la empresa.
Para que una empresa constructora avance con seguridad, no basta con tener proyectos adjudicados: necesita liquidez, planificación y apoyo financiero alineado a sus desafíos reales.
¿Es posible comenzar como persona natural?
Técnicamente sí, pero no es recomendable.
Como persona natural, tu patrimonio personal responde por las deudas de la empresa.
En un rubro con riesgo de accidentes, demandas por vicios de construcción y garantías legales de hasta 10 años, la exposición patrimonial es demasiado alta.
¿Conviene comenzar con obras pequeñas?
Sí, y es lo más sensato.
Muchas constructoras exitosas partieron con remodelaciones, terminaciones o subcontratos antes de asumir obras completas.
Errores que encarecen el inicio
- Elegir giros genéricos.
- No hacer inicio de actividades a tiempo.
- Ignorar la subcontratación.
- No llevar contabilidad desde el día uno.
- Confundir permiso de edificación con patente comercial.
- No considerar el capital de trabajo real.
El capital de trabajo real debe contemplar materiales, mano de obra, arriendos de maquinaria, seguros y garantías.
Una empresa constructora puede estar formalmente constituida y, aun así, no contar con recursos suficientes para iniciar una obra, sostener los pagos durante la ejecución o responder ante retrasos y exigencias contractuales.
Lista operativa para comenzar
- Elegir la estructura jurídica, considerando que la recomendación para la mayoría de los casos es la SpA.
- Definir un objeto social que describa con precisión las actividades que realizará la constructora.
- Constituir la sociedad en línea.
- Obtener el inicio de actividades ante el SII.
- Definir y registrar correctamente los giros.
- Establecer un domicilio tributario válido y coherente con la patente municipal y la documentación comercial.
- Solicitar la patente comercial en la municipalidad correspondiente.
- Revisar los permisos de edificación requeridos ante la DOM.
- Inscribirse en el Registro Nacional de Contratistas del Ministerio de Obras Públicas si se ejecutarán obras públicas.
- Preparar las boletas de garantía exigidas por los contratos.
- Adherirse a una mutual de seguridad.
- Organizar contratos de trabajo, obligaciones laborales y previsionales.
- Controlar la documentación de los subcontratistas.
- Definir el régimen tributario y la contabilidad.
- Proyectar el flujo de efectivo y calcular el capital de trabajo necesario.
- Separar los recursos destinados a materiales, remuneraciones, maquinaria, seguros y garantías.
- Evaluar capital de trabajo, deuda y capital propio según el tamaño y el tipo de proyecto.
Capitalización, control de costos y crecimiento
Los administradores de proyectos deben planificar cuidadosamente para encontrar oportunidades de reducir los costos de capital.
Aprovechar distintos enfoques y soluciones alternativas ayuda a minimizar los costos generales.
En el pasado, el éxito de los proyectos dependía en gran medida de la experiencia del contratista.
Los contratistas y propietarios de proyectos deben evaluar los costos de capital y las nuevas tecnologías relacionadas con sus proyectos.
Casi todos los años, las empresas constructoras crean nuevos activos o reacondicionan activos existentes.
Los propietarios de empresas deben revisar frecuentemente sus activos, pasivos y flujo de efectivo para anticipar problemas próximos y ajustar sus decisiones.
Con una comprensión clara del capital, especialmente del capital de trabajo, las empresas constructoras están mejor preparadas para operar y crecer.
Webinar - Cómo implementar una eficiente Gestión Financiera en Proyectos de Construcción
tags: #capital #inicio #de #construccion